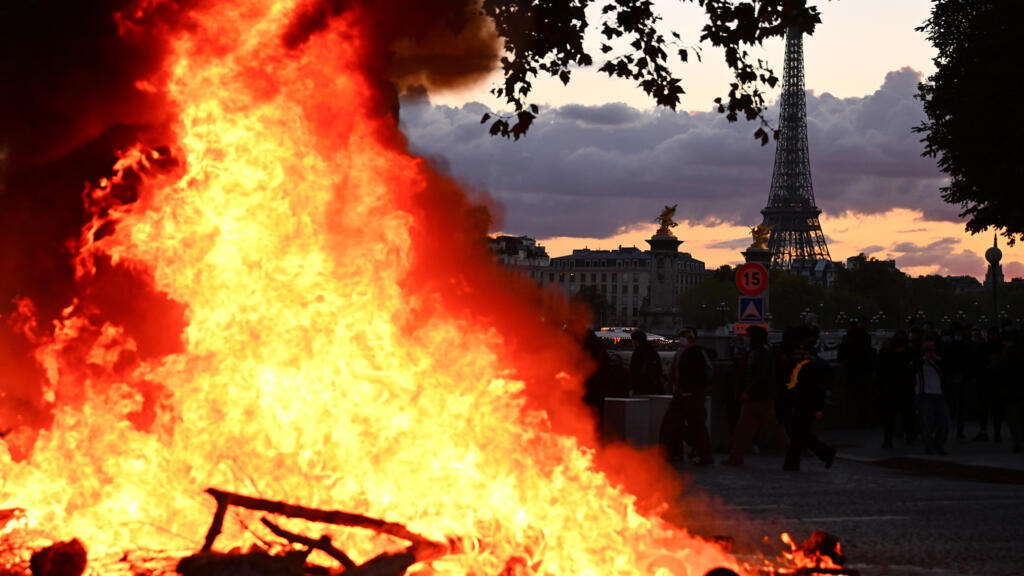
Fransa, geçtiğimiz hafta sonu son yılların en şiddetli toplumsal olaylarından birine sahne oldu. Hayat pahalılığına, yükselen yaşam maliyetlerine ve kamu hizmetlerindeki sorunlara karşı başlayan protestolar, Paris başta olmak üzere Lyon, Marsilya ve Bordeaux gibi birçok şehirde şiddet olaylarına dönüştü. Kırılan vitrinler, yağmalanan mağazalar, ateşe verilen araçlar ve zarar gören kamu binaları, ülkeyi yalnızca siyasi değil, ekonomik açıdan da ciddi bir sınavla karşı karşıya bıraktı.
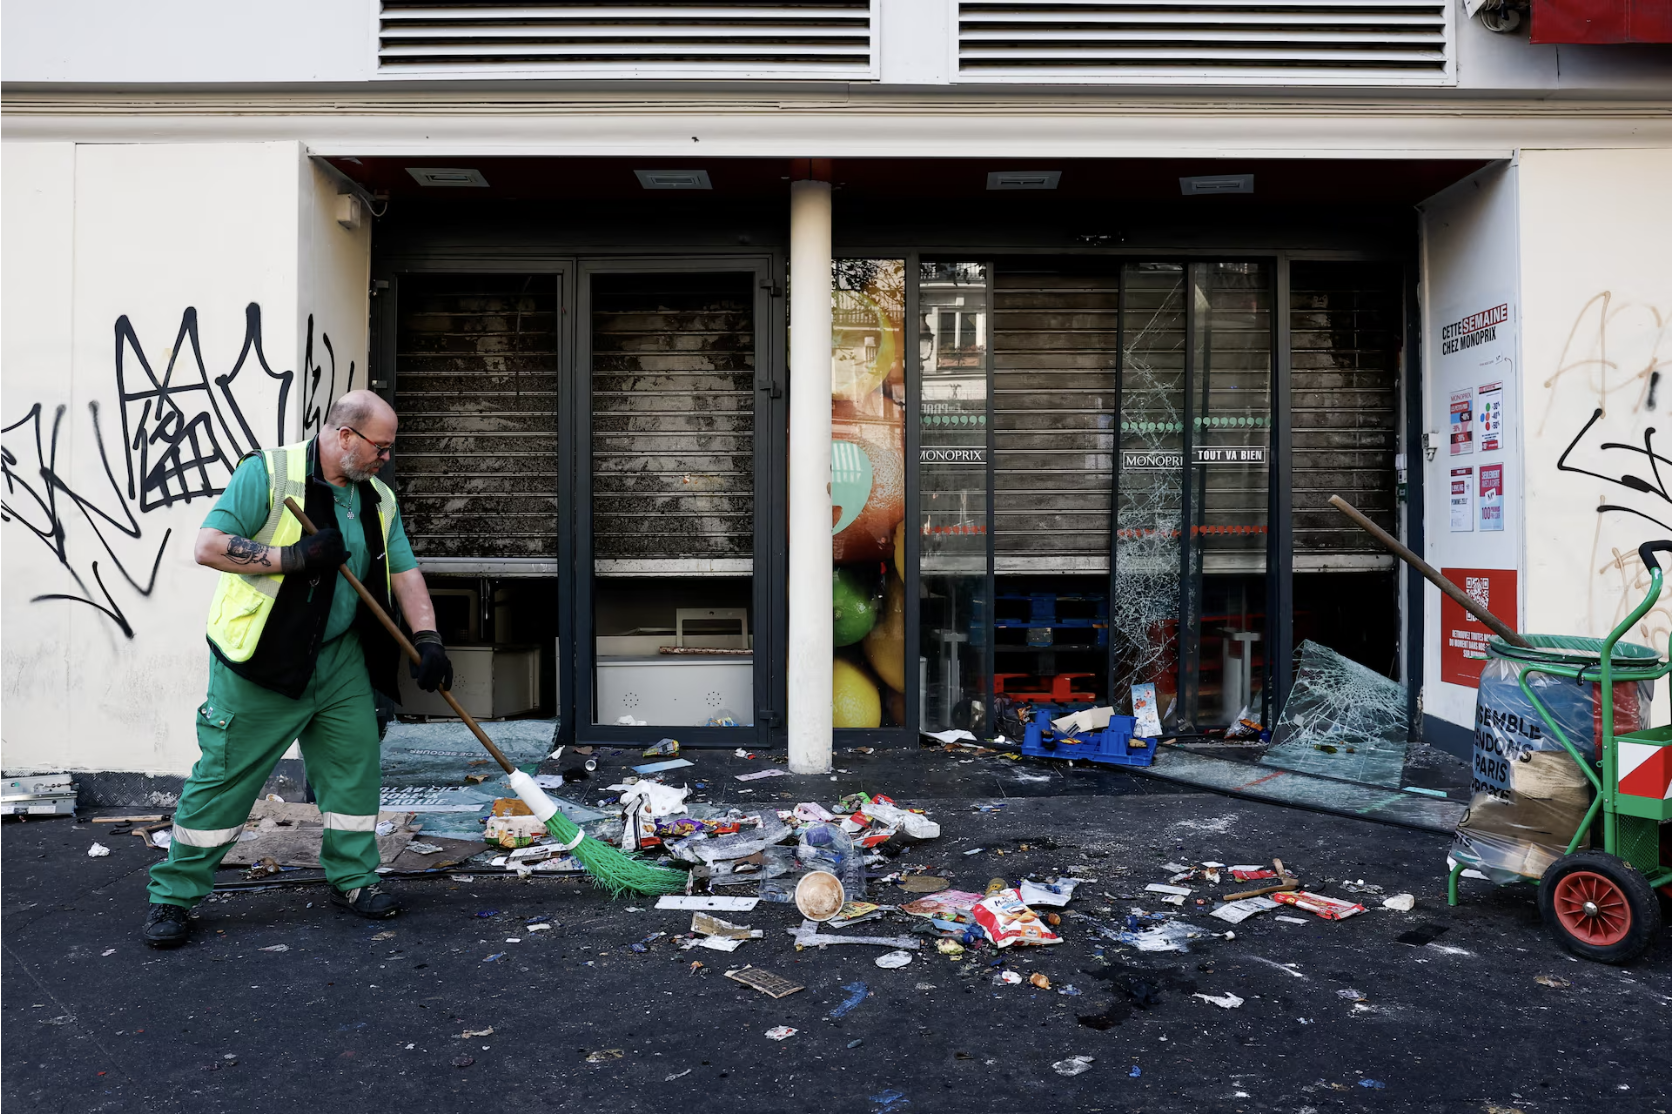
17 Ekim'de yaşanan olayların ardından yaklaşık 1.500 işyerinin zarar gördüğü bildirilirken, ekonomik kayıpların yüz milyonlarca avroya ulaşabileceği belirtiliyor. Ülkenin önde gelen perakende zincirlerinden Carrefour'un uğradığı zararın tek başına 10 milyon avroyu aştığı ifade ediliyor.
Ancak asıl soru, toplam zararın ne kadar olduğu değil, bu zararın faturasını kimin ödeyeceği.
Çünkü ekonomik açıdan bakıldığında, toplumsal olayların maliyeti yalnızca zarar gören işletmelerin bilançolarında kalmıyor. Sigorta şirketlerinden kamu bütçesine, çalışanlardan tüketicilere kadar toplumun geniş kesimlerine yayılıyor.
Kırılan her vitrinin arkasında bir ekonomik zincir var
Bir mağazanın camının kırılması ilk bakışta yalnızca bir onarım masrafı gibi görünebilir. Oysa ekonomik kayıp çoğu zaman bundan çok daha büyüktür.
Yağmalanan bir işletme stoklarını kaybeder, güvenlik sistemlerini yenilemek zorunda kalır ve onarım süresince faaliyetlerine ara verebilir. Bu sırada kira, kredi taksitleri, personel giderleri ve diğer sabit maliyetler devam eder.
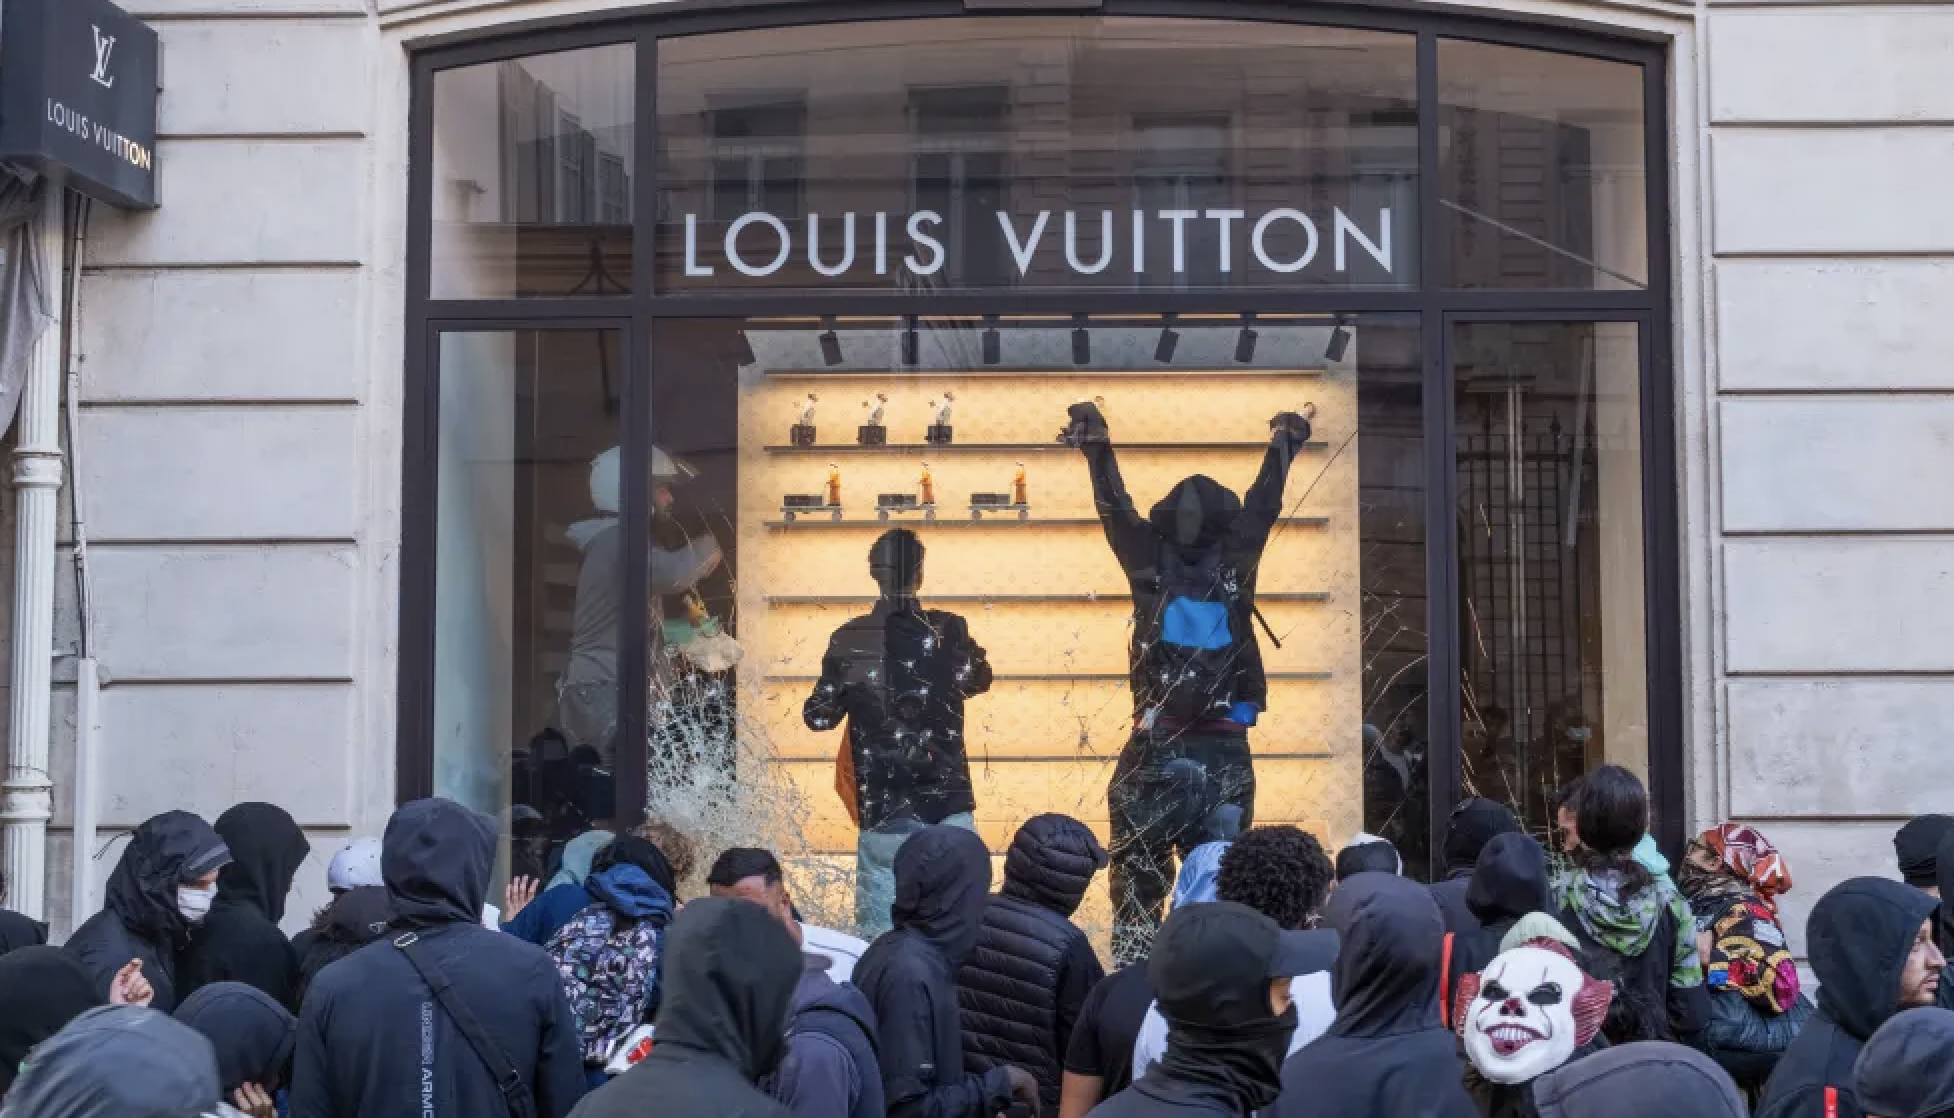
Büyük şirketler bu tür zararları karşılamak için daha geniş finansal kaynaklara sahip olabilir. Ancak küçük işletmeler açısından durum çok daha ağırdır.
Bir mahalle esnafının yıllar boyunca biriktirdiği sermaye, tek bir gecede yok olabilir. İşletmenin birkaç hafta kapalı kalması bile nakit akışını bozarak faaliyetlerini sürdürmesini tehlikeye atabilir.
Dolayısıyla aynı büyüklükteki maddi zarar, büyük bir şirket için yönetilebilir bir giderken küçük bir işletme için iflas riskine dönüşebilir.
Bu nedenle Fransa'daki olayların ekonomik etkilerini değerlendirirken yalnızca toplam parasal kayba değil, bu kaybın kimler üzerinde yoğunlaştığına da bakmak gerekir.
Sigorta şirketleri ne kadarını karşılayacak?
Olayların ardından en fazla gündeme gelen konulardan biri sigorta sisteminin nasıl işleyeceği oldu.
Fransa'da birçok ticari sigorta poliçesi, toplumsal olaylar ve halk hareketlerinden kaynaklanan belirli maddi zararları teminat altına alabiliyor. Ancak tazminatın kapsamı poliçenin koşullarına, sigortalı varlığın değerine ve hasarın niteliğine göre değişiyor.
Örneğin kırılan camlar veya yangın nedeniyle oluşan hasarlar karşılanabilirken, işletmenin kapalı kaldığı günlerde kaybettiği gelir her zaman otomatik olarak ödenmiyor.
Bunun için çoğu durumda ayrıca iş durması veya faaliyet kaybı teminatı gerekiyor.
Fransız sigorta uzmanlarının değerlendirmelerine göre son olaylardan kaynaklanan sigortalı zararların yaklaşık 1 ila 1,2 milyar avronun altında kalabileceği öngörülüyor. Ancak bu rakam henüz kesinleşmiş bir zarar bilançosu değil.
Burada dikkat çekici başka bir gelişme de bulunuyor. Fransa, 2026 yılında toplumsal olaylardan kaynaklanan zararlar için devlet destekli yeni bir sigorta mekanizması oluşturulmasını öngören yasal düzenlemeyi kabul etti. Bununla birlikte sistem henüz uygulamaya geçmediğinden son olayların zararlarını bu yeni mekanizma üzerinden karşılamak mümkün görünmüyor.
Peki, sigorta şirketleri tazminatları ödediğinde ekonomik yük tamamen ortadan kalkmış mı olacak?
Ne yazık ki hayır.
Sigorta faturası sonunda tüketiciye dönebilir
Sigorta sisteminin temelinde riskin çok sayıda sigortalı arasında paylaşılması bulunur.
Şirketler topladıkları primlerle hasar ödemelerini karşılar. Ancak büyük çaplı ve aynı dönemde gerçekleşen zararlar arttığında, sigorta şirketlerinin gelecekteki fiyatlandırma politikaları da değişebilir.
Bu durum daha yüksek sigorta primleri, artan muafiyetler veya bazı riskli bölgelerde teminat koşullarının sıkılaştırılması anlamına gelebilir.
Dolayısıyla bugün yağmalanan bir mağazanın hasarı sigorta şirketi tarafından ödense bile, gelecekte bu tür olayların maliyeti başka işletmelerin ve vatandaşların ödediği primlere kısmen yansıyabilir.
Bu yansımanın ne ölçüde gerçekleşeceği ise sigorta piyasasındaki rekabete, hasarların büyüklüğüne ve kamu politikalarına bağlı olacaktır.
Ekonomik açıdan önemli olan nokta şu: Sigortanın zararı karşılaması, zararın ekonomik maliyetinin ortadan kalkması anlamına gelmez. Yalnızca bu maliyetin kimler arasında paylaşılacağını değiştirir.
Devlet öderse vatandaş da öder mi?
Toplumsal olaylarda zarar gören yalnızca özel mülkiyet değildir.
Kamu binaları, yollar, otobüs durakları, belediye araçları, trafik sistemleri ve diğer altyapı unsurları da zarar görebilir.
Bu yapıların onarımı çoğunlukla kamu kurumlarının ve onların sigortacılarının sorumluluğundadır. Ancak kamu harcamalarının temel finansman kaynağının vergiler olduğu unutulmamalıdır.
Bir belediyenin zarar gören altyapıyı yenilemek için kaynak ayırması, aynı bütçenin başka alanlarda kullanılamaması anlamına gelir.
Eğitim, ulaşım, çevre düzenlemesi veya sosyal hizmetler için kullanılabilecek kaynakların onarım harcamalarına yönlendirilmesi, ekonomide fırsat maliyeti olarak tanımlanır.
Fransa gibi kamu borcu ve bütçe dengesi konularının zaten önemli tartışma başlıkları olduğu bir ülkede, beklenmedik ilave harcamalar mali baskıları artırabilir.
Elbette devletin zarar gören vatandaşlara ve işletmelere destek sağlaması toplumsal ve ekonomik istikrar açısından önemlidir.
Ancak kamu desteğinin finansmanı da sonuçta toplumun ortak kaynaklarıyla gerçekleştirilir.
Bu nedenle devletin zararı üstlenmesi, maliyetin yok olması değil, toplum geneline dağıtılması anlamına gelir.
Turizm ve yatırım güveni de zarar görebilir
Fransa, dünyanın önde gelen turizm destinasyonlarından biri olmasının yanında Avrupa ekonomisinin en önemli merkezleri arasında yer alıyor.
Paris'in alışveriş caddeleri, lüks mağazaları, otelleri ve restoranları ülkeye önemli ekonomik katkı sağlıyor.
Şiddet olaylarının uluslararası medyada geniş yer bulması, kısa vadede bazı turistlerin seyahat planlarını ertelemesine veya değiştirmesine neden olabilir.
Benzer şekilde işletmeler güvenlik harcamalarını artırabilir, bazı yatırımlarını erteleyebilir ve ticari faaliyetlerini yeniden değerlendirebilir.
Bu tür etkilerin büyüklüğünü kesin olarak ölçmek için henüz erken. Ancak ekonomik belirsizliğin yatırım kararları üzerinde olumsuz etki yaratabildiği biliniyor.
Finansal piyasalar açısından da Fransa'daki gelişmeler dikkatle takip ediliyor. 19 Ekim'de Fransız devlet tahvili getirilerindeki yükseliş ve avro üzerindeki baskı, siyasi ve mali risklere ilişkin endişelerin piyasalara yansıdığını gösterdi.
Bununla birlikte finansal piyasalardaki bütün hareketleri yalnızca protestolara bağlamak doğru olmaz. Fransa'nın mevcut bütçe sorunları ve Avrupa genelindeki ekonomik gelişmeler de yatırımcıların değerlendirmelerinde rol oynuyor.
Protestonun ekonomik nedeni ile ekonomik sonucu arasındaki çelişki
Fransa'daki olayların en dikkat çekici yönlerinden biri, protestoların çıkış nedenleriyle ortaya çıkan ekonomik sonuçlar arasındaki çelişkidir.
Gösterilerin temelinde hayat pahalılığı, alım gücü kaybı ve kamu hizmetlerine ilişkin memnuniyetsizlikler bulunuyor.
Bunlar demokratik toplumlarda tartışılması gereken önemli ekonomik ve sosyal sorunlardır. Barışçıl gösteri hakkı da bu tartışmaların meşru bir parçasıdır.
Ancak protestoların şiddete ve yağmaya dönüşmesi, ekonomik açıdan farklı bir tablo yaratıyor.
Hayat pahalılığına tepki olarak başlayan olaylar, küçük işletmelerin zarar görmesine, çalışanların gelir kaybına uğramasına ve kamu harcamalarının artmasına neden olabiliyor.
Üstelik bu zararların bir bölümü, başlangıçta ekonomik koşullardan şikâyet eden toplum kesimlerine de geri dönebiliyor.
Bir işletmenin kapanması çalışanların gelirini riske atarken, artan sigorta maliyetleri ve kamu harcamaları daha geniş bir ekonomik etki yaratabiliyor.
Bu noktada ekonomik taleplerin meşruiyeti ile şiddetin sonuçlarını birbirinden ayırmak gerekiyor.
Ekonomik eşitsizliklere dikkat çekmek başka, toplumun ortak ekonomik varlıklarına zarar vermek başka bir meseledir.
Fransa ekonomisi için asıl tehlike ne?
Fransa'nın ekonomik büyüklüğü dikkate alındığında yüz milyonlarca Euroluk doğrudan zararın tek başına ülke ekonomisini krize sürüklemesi beklenmez.
Ancak asıl risk, bu tür olayların tekrarlanması ve ekonomik belirsizliğin kalıcı hale gelmesidir.
Sürekli artan güvenlik harcamaları, yüksek sigorta maliyetleri, zayıflayan tüketici güveni ve ertelenen yatırımlar zaman içerisinde ekonomik faaliyetler üzerinde baskı oluşturabilir.
Daha önemlisi, toplumsal huzursuzluğun temelinde bulunan ekonomik sorunların çözülememesi, yeni protestoların ve yeni maliyetlerin ortaya çıkmasına neden olabilir.
Bu nedenle yalnızca zarar gören mağazaların onarılması yeterli değildir.
Hayat pahalılığı, gelir dağılımı, kamu hizmetlerinin finansmanı ve ekonomik fırsat eşitliği gibi konuların da uzun vadeli politikalarla ele alınması gerekir.
Fatura yalnızca zarar verenlere kesilmiyor
Fransa'da sokaklar temizlenecek, kırılan camlar değiştirilecek, mağazalar yeniden açılacak. Ancak yaşanan olayların ekonomik etkileri fiziksel hasarların giderilmesinden sonra da devam edebilir.
Sigorta şirketleri tazminat ödeyecek, devlet ve yerel yönetimler kaynak ayıracak, işletmeler kayıplarını telafi etmeye çalışacak.
Bütün bu süreçlerin sonunda ekonomik yükün bir bölümü sigortalılara, vergi mükelleflerine, çalışanlara ve tüketicilere yansıyabilecek.
Bu durum bize önemli bir gerçeği hatırlatıyor: Bir toplumda ekonomik zararın maliyeti, her zaman yalnızca zararı doğrudan yaşayanlarla sınırlı kalmaz.
Fransa'nın önündeki asıl mesele, yalnızca son olayların mali bilançosunu çıkarmak değil, toplumsal huzursuzluğu besleyen ekonomik sorunları çözerek benzer kayıpların tekrarını önlemektir.
Çünkü ekonomik istikrar yalnızca büyüme oranlarıyla veya kamu bütçesinin dengesiyle sağlanmaz. Toplumsal güven, öngörülebilirlik ve ekonomik adalet de bu istikrarın temel parçalarıdır.
Sonuçta Fransa'da kırılan vitrinlerin bedeli hesaplanabilir. Ancak kaybedilen ekonomik güvenin ve toplumsal huzurun maliyetini hesaplamak çok daha zordur.
Ve belki de sorulması gereken en önemli soru şudur:
Sokaklarda yaşananların faturasını kim ödeyecek değil, toplum bu faturayı yeniden ödememek için ne yapacak?